MSL Mísseis e Foguetes
Infográfico
Contextualização e Delimitação
O segmento de mísseis e foguetes é estratégico para a soberania nacional, pois sustenta capacidades essenciais de dissuasão, negação de área e defesa de interesses estratégicos nos domínios terrestre, marítimo e aéreo. Esses sistemas ocupam posição central em programas prioritários das Forças Armadas, contribuindo para a autonomia nacional em armamentos de alta complexidade, a redução da dependência externa de insumos sensíveis e o fortalecimento da Base Industrial de Defesa (BID).
Trata-se de um domínio intensivo em conhecimento e tecnologia, capaz de mobilizar uma cadeia produtiva ampla e sofisticada, que envolve eletrônica, software embarcado, materiais energéticos, estruturas compósitas, propulsão, sistemas de guiamento, simulação e ensaios. Esse encadeamento produtivo estimula a geração de empregos altamente qualificados e a demanda contínua por atividades de pesquisa, desenvolvimento e inovação (PD&I), promovendo a interação entre indústria, universidades e instituições científicas e tecnológicas.
O míssil é um engenho autopropulsado e não tripulado, dotado de sistemas de guiamento que permitem a correção de trajetória após o lançamento, destinado ao transporte de uma carga útil contra alvos específicos. O foguete, por sua vez, é um engenho autopropulsado cuja trajetória é, em regra, balística, embora existam modelos com capacidade limitada de correção terminal.
A evolução recente do segmento é impulsionada pela incorporação de sistemas avançados de guiamento e controle, como GPS, navegação inercial e buscadores de radar, que elevam a precisão, reduzem danos colaterais e ampliam a efetividade operacional. A miniaturização e o avanço computacional reforçam essa tendência, resultando em sistemas mais eficientes, confiáveis e tecnologicamente sofisticados.
Contexto Mundial
O mercado global de mísseis e foguetes tem registrado crescimento significativo, impulsionado pelo agravamento das tensões geopolíticas, pela modernização de arsenais militares e pela busca contínua por superioridade estratégica em diferentes teatros de operações. As principais forças armadas do mundo vêm ampliando investimentos em mísseis de precisão de médio e longo alcance, sistemas lançadores móveis e na integração desses armamentos a plataformas aéreas, navais e terrestres.
Conflitos recentes, como a guerra na Ucrânia, bem como a postura militar mais assertiva de países como China, Coreia do Norte e Irã, têm acelerado a expansão de estoques e o desenvolvimento de capacidades autônomas de lançamento. Além disso, o uso de mísseis e foguetes por forças irregulares tem levado países da OTAN, da Ásia e do Oriente Médio a reforçarem sistemas de defesa antimíssil e capacidades de proteção de infraestrutura crítica.
Estimativas apontam que o mercado global do segmento poderá superar US$ 75 bilhões até 2030, com crescimento médio anual superior a 6%. Os mísseis superfície–ar concentram a maior demanda, seguidos por mísseis de cruzeiro, ar–terra e antinavio. Destaca-se, ainda, a crescente adoção de sistemas lançadores móveis e modulares, bem como o avanço de tecnologias emergentes, como mísseis hipersônicos e soluções integradas de defesa antimíssil e contramedidas eletrônicas.
Perfil das Empresas Brasileiras
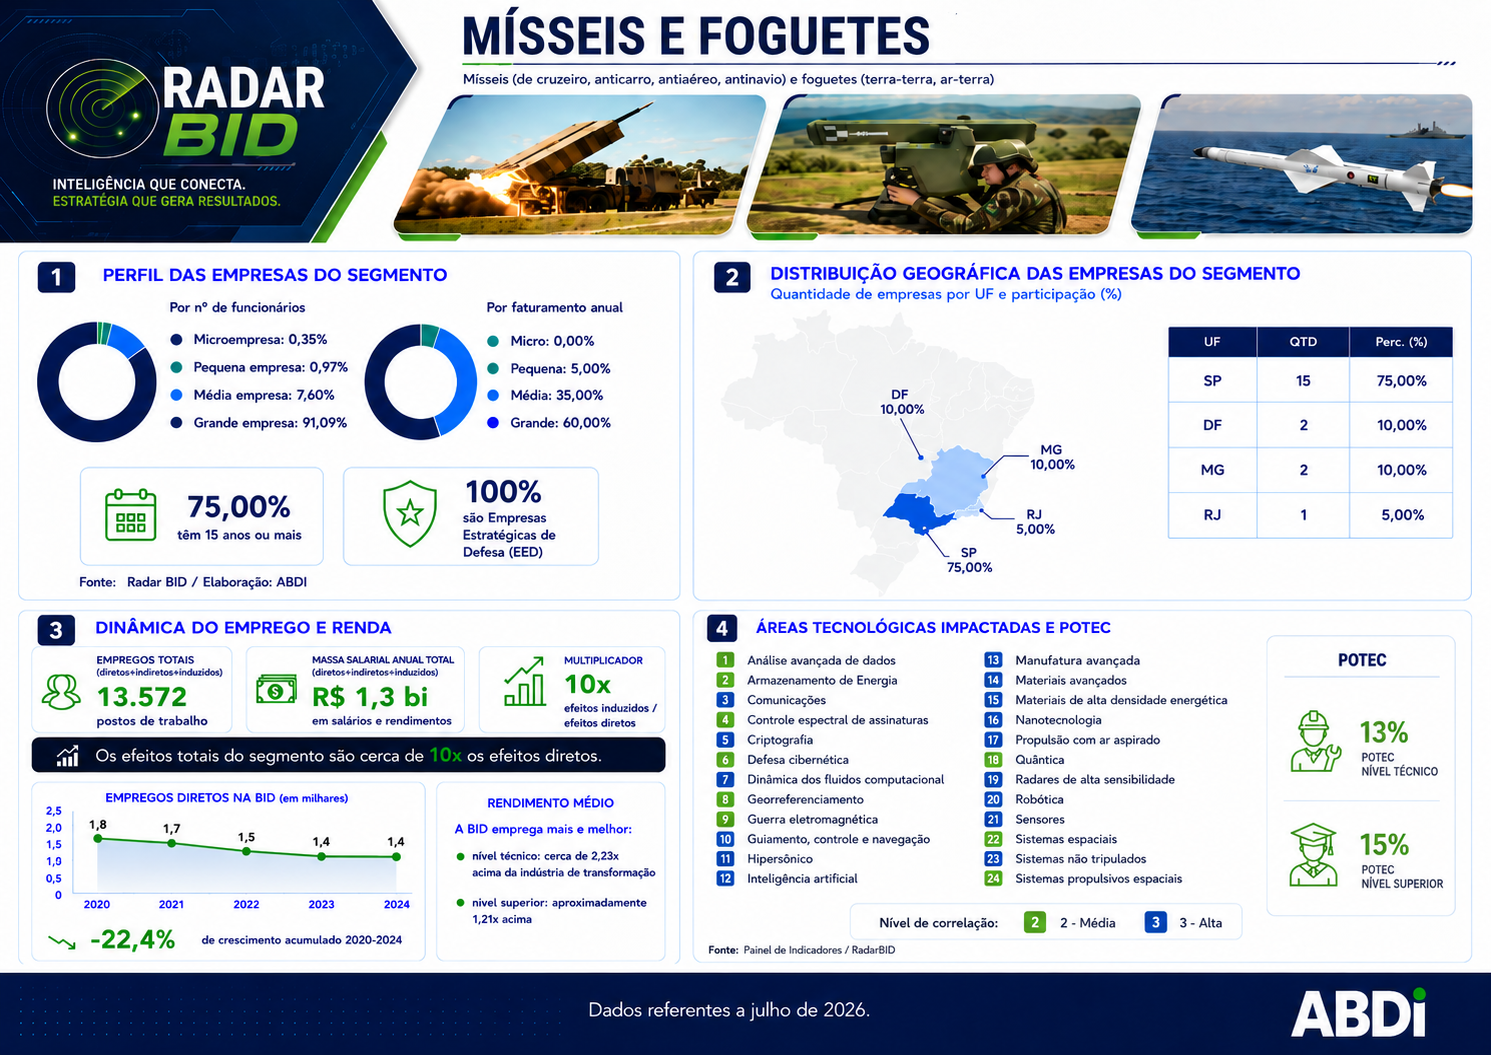
O segmento apresenta perfis empresariais heterogêneos; contudo, a amostra analisada é relativamente enxuta, correspondendo a 2,03% do total de empresas mapeadas na Base Industrial de Defesa (BID). Observa-se elevada clusterização geográfica, com 75% das sedes localizadas no estado de São Paulo, além de presença complementar no Distrito Federal, em Minas Gerais e no Rio de Janeiro. Esse padrão favorece a concentração de competências, fornecedores especializados e serviços de apoio – como ensaios, metrologia e certificação –, ampliando eficiências de escala. Por outro lado, eleva a exposição a choques regulatórios, logísticos e a flutuações de mercados locais, o que recomenda políticas públicas voltadas, simultaneamente, à consolidação do polo principal e à desconcentração seletiva de elos da cadeia, de modo a reduzir riscos sistêmicos.
A distribuição das empresas por porte revela um recorte mais robusto do que a média do ecossistema da BID: 5% de empresas de pequeno porte, 35% de médio porte e 60% de grande porte. Tal configuração tende a sustentar resultados econômicos superiores, associados à maior capacidade de investimento, estruturas de governança mais consolidadas e melhor acesso a crédito. Contudo, esse perfil também indica um viés amostral favorável a empresas de maior porte, aspecto que deve ser considerado na comparação desses indicadores com o conjunto mais amplo da indústria de defesa.
Trata-se de um segmento maduro e com baixa taxa de renovação empresarial. Das 20 empresas mapeadas, 65% foram fundadas até 1999, enquanto apenas 35% surgiram após 2000, distribuídas da seguinte forma: 10% entre 2000-2004 (2 empresas), 10% entre 2010-2014 (2), 10% entre 2015-2019 (2) e apenas 5% entre 2020-2024 (1). A idade média das empresas é de 31,8 anos (mediana de 32,5 anos), o que reforça a predominância de players estabelecidos.
Esse perfil apresenta implicações ambivalentes para o negócio. Por um lado, a senioridade das empresas está associada a processos produtivos maduros, certificações consolidadas e relações estáveis com clientes públicos. Por outro, a baixa natalidade empresarial recente sugere barreiras relevantes à entrada e um funil limitado de novas firmas e tecnologias, o que pode reduzir a concorrência, restringir a capacidade de resposta a picos de demanda e fragilizar a resiliência da cadeia nos médio e longo prazos, especialmente no que se refere à sucessão empresarial, à renovação de competências e à incorporação de tecnologias emergentes.
No que diz respeito ao emprego, os dados de 2024 indicam 1.328 postos diretos e 4.024 postos indiretos, resultando em um multiplicador indireto/direto de 3,0. Esse efeito de arrasto é compatível com cadeias produtivas que integram metalurgia, química fina, eletrônica, logística especializada e serviços técnicos avançados. Para a gestão pública e corporativa, tais resultados reforçam a importância de estabilizar cadências de encomendas, mitigar gargalos em insumos críticos e fortalecer a base de fornecedores – por meio de programas de qualificação e certificação –, de modo a preservar níveis de ocupação e produtividade ao longo da cadeia.
A massa salarial de 2024 alcança R$ 130 milhões em empregos diretos e R$ 393 milhões em empregos indiretos. Além de refletir a predominância de ocupações qualificadas, essa injeção de renda nos territórios do polo principal e de suas áreas satélites contribui para a dinamização do consumo, dos serviços locais e da arrecadação tributária. Em síntese, trata-se de um segmento caracterizado por elevada concentração geográfica e forte presença de empresas médias e grandes, com impactos socioeconômicos relevantes e efeito multiplicador significativo sobre a economia regional e nacional.
Produtos Nacionais
O Brasil possui trajetória consolidada no desenvolvimento e na fabricação de mísseis e foguetes, acumulando experiência técnica e industrial ao longo de várias décadas. Essa trajetória, iniciada ainda nas décadas de 1960 e 1970, foi marcada por iniciativas estruturantes que contribuíram para a formação de competências nacionais em propulsão, guiagem, integração de sistemas e produção seriada de armamentos de elevada complexidade.
Contexto Tecnológico
O desenvolvimento e a fabricação de mísseis e foguetes constituem um núcleo tecnológico de alta complexidade, capaz de irradiar competências para toda a base industrial. Esses programas demandam integração fina entre materiais avançados, eletrônica, software, mecânica de precisão e processos rigorosos de qualificação, elevando o patamar tecnológico e operacional de múltiplos setores produtivos.
Uma das manifestações mais evidentes dessa dualidade ocorre na indústria aeroespacial. De um lado, o segmento de mísseis e foguetes transfere tecnologias para aplicações civis diversas; de outro, incorpora desenvolvimentos civis – em geral mais maduros, escaláveis e com melhor relação custo-benefício – em aplicações militares. Esse intercâmbio bidirecional reduz custos, acelera ciclos de inovação e amplia a robustez tecnológica dos sistemas de defesa.
Recursos Humanos
O segmento de mísseis e foguetes demanda conhecimento técnico-científico altamente especializado, tanto em nível superior quanto em nível técnico, refletindo a complexidade dos sistemas desenvolvidos e a integração intensiva de múltiplas disciplinas.
O segmento de desenvolvimento e fabricação de mísseis e foguetes representa um dos núcleos de maior complexidade tecnológica e criticidade estratégica da indústria de defesa, exigindo integração profunda entre engenharias aeroespacial, mecânica, elétrica, química e de software, além de competências avançadas em propulsão, materiais, controle, segurança e confiabilidade. As áreas de conhecimento atualmente críticas evidenciam que o domínio do setor depende da capacidade de projetar sistemas extremos, sujeitos a altas temperaturas, pressões, esforços mecânicos intensos e ambientes eletromagnéticos hostis, nos quais falhas não são toleráveis.