ARM Armas e Equipamentos de Controle de Tiro
Infográfico
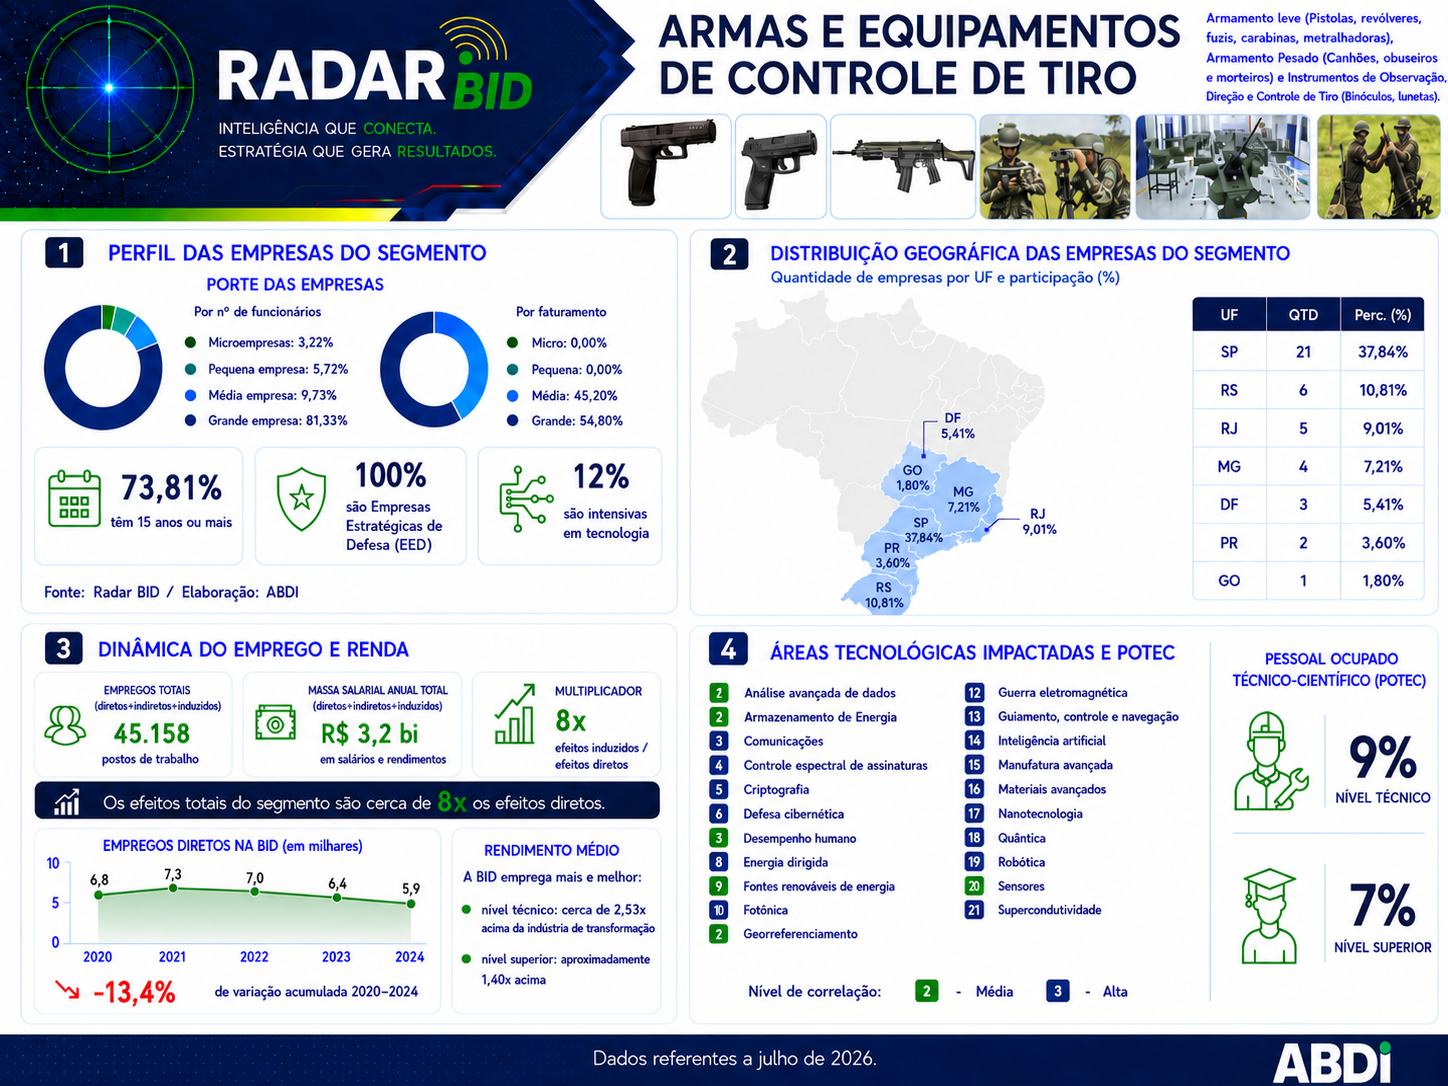
Contextualização e Delimitação
O segmento de armas e equipamentos de observação, direção e controle de tiro desempenha papel estratégico para a soberania nacional, especialmente diante das vulnerabilidades expostas por recentes conflitos internacionais, como o da Ucrânia, que evidenciaram os riscos de dependência de insumos e fornecedores externos em momentos de alta demanda por defesa e segurança. O mercado global de armas leves ganhou relevância desde o fim da Guerra Fria, impulsionado tanto por necessidades de defesa e aplicação da lei quanto pelo uso por atores não estatais, além de aplicações civis como caça e esporte.
A indústria tem evoluído tecnologicamente, incorporando novos materiais — como polímeros mais leves e duráveis — e processos como design modular, microgravação e impressão 3D, que ampliam a versatilidade e levantam preocupações regulatórias. O desenvolvimento de munições avançadas e a busca por maior precisão operacional também têm impulsionado o setor. Tendências como o aumento do terrorismo, das tensões geopolíticas e da demanda por atividades civis (como estandes de tiro) continuam a expandir o mercado.
O ambiente regulatório é um fator determinante da dinâmica competitiva. Normas nacionais e internacionais que tratam de comércio, exportação, transferência de tecnologia e anticorrupção variam entre países e exigem conformidade rigorosa das empresas. Assimetrias regulatórias podem limitar operações, reduzir margens e acarretar sanções, tornando a gestão de compliance essencial.
A internalização das capacidades produtivas vai além do abastecimento imediato: exige a consolidação de um ecossistema tecnológico robusto, com engenharia, base industrial e P&D capazes de sustentar crescimento econômico e gerar empregos qualificados. Três dimensões estruturam essa necessidade: capacidade dissuasória, reduzindo dependências externas; segurança nacional, garantindo sistemas confiáveis para defesa e controle de fronteiras; e segurança pública, assegurando fornecimento padronizado e rastreável para forças policiais. Assim, o setor deve ser tratado como infraestrutura crítica do Estado, fundamental para a autonomia estratégica e para o desenvolvimento tecnológico de longo prazo.
Contexto Mundial
O mercado global de armas, munições e instrumentos de observação, direção e controle de tiro (IODCT) passa por forte expansão, impulsionado pelo aumento dos orçamentos militares, pela modernização das forças armadas e pela intensificação de tensões regionais, especialmente na Ásia-Pacífico, Oriente Médio e Europa Oriental. Programas de reequipamento, iniciativas de padronização entre países da OTAN e requisitos de interoperabilidade C4ISR têm elevado o nível tecnológico das armas e sistemas de observação, exigindo maior precisão, modularidade e integração digital no campo de batalha.
A evolução recente dos conflitos demonstra a crescente relevância de sistemas capazes de enfrentar múltiplas ameaças, incluindo drones, veículos blindados e alvos de difícil detecção. Observa-se uma tendência à adoção de arquiteturas abertas, que facilitam a integração de sensores, miras inteligentes e subsistemas de controle de tiro, bem como o emprego de inteligência artificial em rastreamento, mira automática e apoio à decisão. Armas pesadas continuam a ser integradas a plataformas blindadas cada vez mais sofisticadas, enquanto veículos não tripulados reforçam a automação do combate.
No segmento de armas pequenas e leves, o crescimento é impulsionado por fatores como ameaças terroristas, aumento de criminalidade, demanda civil por autodefesa e expansão do tiro esportivo. Países desenvolvidos apresentam forte mercado consumidor, enquanto nações em desenvolvimento ampliam investimentos para fortalecer forças militares e policiais. Paralelamente, avanços tecnológicos — como impressão 3D e sistemas modulares — tornam armamentos mais acessíveis e personalizáveis, favorecendo a diversificação de fabricantes e produtos.
Os instrumentos de observação e controle de tiro também evoluíram significativamente, incorporando tecnologias ópticas e térmicas avançadas, estabilização automática, amplificação de luz e integração com redes táticas. A demanda crescente por sensores capazes de operar em baixa visibilidade reforça a importância dos sistemas eletro-ópticos multifuncionais. Esses avanços consolidam o setor como elemento crítico para vantagem operacional e segurança das forças armadas modernas.
Perfil das Empresas Brasileiras
O núcleo da indústria brasileira de armas leves é composto por empresas privadas de capital aberto, estatais e subsidiárias de grupos estrangeiros. Na última década, esse segmento recebeu investimentos externos significativos voltados à expansão de capacidades de engenharia, modernização fabril, domínio de tecnologias sensíveis e fortalecimento da autonomia tecnológica. Apesar desse avanço, a produção nacional de armas pesadas permanece limitada: além de mísseis e foguetes — tratados em capítulo específico — o Exército Brasileiro fabrica apenas morteiros de diversos calibres, constituindo a principal produção interna nessa categoria. Complementarmente, algumas empresas estabelecidas no país produzem torres para blindados e sistemas navais, integrando cadeias globais de fabricantes internacionais.
No campo dos instrumentos ópticos e optrônicos, há produção local relevante, majoritariamente realizada por subsidiárias de multinacionais dos setores de defesa e segurança. Esse ecossistema se articula também com o desenvolvimento de simuladores, fundamentais para o treinamento individual e coletivo no emprego desses sistemas, contribuindo para a capacitação operacional das forças armadas e das instituições de segurança.
A relação histórica entre o Estado e a indústria moldou profundamente o segmento, influenciando investimentos, padrões técnicos, atividades industriais e estratégias de exportação. Trata-se de um setor rigidamente regulado desde a década de 1930, com marcos como o Decreto nº 24.602/1934 e o Regulamento R-105/1936, posteriormente consolidados pelo Decreto nº 10.030/2019, que disciplina os Produtos Controlados pelo Exército (PCE).
A indústria apresenta elevada capacidade produtiva, tendo atingido, em 2021, o patamar superior a 9.300 armas produzidas diariamente — indicador do dinamismo e da escala alcançada pelo segmento no mercado nacional e internacional.
Produtos Nacionais
Em termos de armas leves, são produzidos no Brasil diversos modelos, em distintos calibres: fuzis (nos calibres 5,56 mm, 7,62 mm e 308 Win); metralhadoras leves; pistolas e revólveres em diferentes calibres e modelos; armas para caça/esporte; carabinas e espingardas; armas de ar comprimido/gás; peças e acessórios; facas e armas brancas.
Com relação ao armamento pesado, são produzidos, no Arsenal de Guerra do Rio, morteiros 120 mm e 81 mm.
Além da fabricação de armas leves e morteiros, a indústria nacional integra e monta um conjunto diversificado de estações de armas, torres, sistemas de controle tático, lançadores, instrumentos ópticos e optrônicos avançados, com crescente incorporação de tecnologias de estabilização, automação, simulação e integração C2.
Contexto Tecnológico
O segmento demanda o domínio de tecnologias críticas nas áreas de optrônica, balística e sistemas de direção e controle de tiro, mecatrônica, desenvolvimento de munições e software embarcado. A inovação em materiais tornou-se um eixo estratégico central para o aumento da competitividade, uma vez que possibilita a ampliação do portfólio com produtos mais eficientes, leves, resistentes e diferenciados, alinhados à incorporação de novas tecnologias e à evolução das preferências dos usuários finais. Esse esforço tecnológico contribui para dinamizar o desenvolvimento industrial, impulsionar o crescimento econômico e gerar emprego e renda qualificados ao longo da cadeia produtiva.
Recursos Humanos
A força de trabalho do segmento apresenta um processo contínuo de profissionalização, evidenciado pela expansão do ensino médio completo e pela estabilidade do contingente com formação superior. Esse perfil educacional favorece maior produtividade, conformidade regulatória e rastreabilidade dos processos, mas exige investimentos constantes em formação prática, especialmente em áreas como CNC, metrologia, segurança de processos, qualidade e manutenção preditiva. Apesar dessa base técnica consistente, a participação ainda reduzida de profissionais com mestrado e doutorado indica que as capacidades de pesquisa e desenvolvimento avançado permanecem concentradas em poucas empresas ou dependentes de parceiros externos. A ampliação de parcerias com instituições científicas e tecnológicas, bem como a criação de trilhas estruturadas de progressão que permitam a evolução de técnicos a engenheiros e especialistas, pode fortalecer esse componente estratégico.
Ao mesmo tempo, observa-se um ajuste no número total de vínculos empregatícios, com manutenção da proporção de trabalhadores com médio e superior completos. Esse movimento sugere ganhos de eficiência decorrentes de automação e reorganização produtiva, mais do que substituição por perfis de menor qualificação. Em síntese, o segmento opera com uma espinha dorsal fabril qualificada e uma base técnica sólida, mas com capacidades de P&D intensivo ainda restritas e distribuídas de forma desigual.
A dinâmica de atração e retenção de talentos também merece destaque. A entrada de profissionais qualificados é favorecida pela natureza tecnicamente desafiadora dos projetos e pelo forte senso de propósito associado ao setor de defesa, especialmente em áreas aeroespaciais e de alta tecnologia. Além disso, programas estruturados de estágio e iniciativas de cooperação com universidades e centros de pesquisa facilitam a incorporação de jovens profissionais. Contudo, a retenção desses talentos é um desafio permanente, dada a intensa competição com outros setores tecnológicos que oferecem remunerações mais elevadas e maior previsibilidade de demanda. A volatilidade característica dos ciclos produtivos da defesa afeta a estabilidade de projetos e contratos, dificultando a manutenção de quadros altamente especializados.